Un dégât des eaux exige une réaction rapide et méthodique : couper l’électricité et l’eau, documenter les dommages par photos, puis contacter immédiatement votre assurance et des professionnels qualifiés. Cette urgence domestique génère naturellement stress et inquiétude, d’autant que les conséquences peuvent s’aggraver si les bons réflexes ne sont pas adoptés dès les premières minutes. Pourtant, en suivant une démarche structurée et en faisant appel à des artisans compétents, vous protégez efficacement votre logement tout en préservant vos droits à indemnisation. Ce guide détaille pas à pas les actions à mener, les démarches administratives à respecter et les travaux nécessaires pour retrouver rapidité et sérénité après le sinistre.
Les premiers gestes pour sécuriser votre logement après un dégât des eaux
La sécurité des occupants constitue la priorité absolue lors d’un sinistre. Dès la découverte de la fuite, coupez immédiatement l’électricité au niveau du disjoncteur général si l’eau a atteint des prises ou des équipements électriques. Cette précaution évite tout risque d’électrocution ou de court-circuit. Ensuite, fermez la vanne d’arrivée d’eau principale pour stopper la progression du sinistre si la source provient de votre installation.
L’évacuation des occupants peut s’avérer nécessaire dans certaines situations. Un plafond fortement imbibé, un parquet très gondolé ou des murs déformés signalent un danger structurel potentiel. Dans ce type de situation, quittez les lieux et contactez sans délai les pompiers ou un professionnel du bâtiment pour évaluer la stabilité de la structure. La prudence reste toujours préférable face à des dommages importants.
L’aération des pièces touchées contribue à limiter l’aggravation des dégâts. Ouvrez les fenêtres pour favoriser la circulation de l’air et réduire l’humidité ambiante. Cette action simple permet d’éviter le développement rapide de moisissures, particulièrement dans les premières heures suivant le sinistre. Les professionnels recommandent également de déplacer les meubles et objets encore secs vers une zone non touchée.
Couper l’eau et l’électricité en toute sécurité
La localisation de votre disjoncteur général et de votre vanne d’arrivée d’eau principale doit être connue avant tout sinistre. Ces équipements se trouvent généralement dans l’entrée, la cuisine ou la cave selon la configuration de votre logement. Ne manipulez jamais le tableau électrique avec les mains mouillées ou en restant dans une zone inondée. Utilisez un support isolant comme une chaise en bois ou faites appel aux pompiers si vous ne pouvez pas accéder au disjoncteur en toute sécurité.
Pour les locataires, le robinet d’arrêt individuel se situe habituellement sous l’évier ou près des toilettes. Si vous ne parvenez pas à localiser ces installations, contactez immédiatement votre propriétaire ou le syndic de copropriété. Dans les immeubles collectifs, la fermeture de la colonne montante peut être nécessaire et relève de la responsabilité du gestionnaire de l’immeuble.
Identifier l’origine de la fuite d’eau
La recherche de l’origine du sinistre permet d’orienter les démarches administratives ultérieures. Une fuite provenant de votre appartement engage votre responsabilité et celle de votre assurance habitation. À l’inverse, un dégât causé par le voisinage nécessite l’établissement d’un constat amiable de dégât des eaux avec l’occupant responsable. Les fuites les plus courantes proviennent des canalisations, des appareils électroménagers ou des installations sanitaires.
Dans certains cas, l’origine de la fuite reste difficile à déterminer immédiatement. Un plombier qualifié dispose des équipements nécessaires pour effectuer une recherche de fuite eau non destructive. Cette intervention technique utilise des appareils de détection acoustique, thermique ou par gaz traceur. Le rapport établi par ce professionnel constituera un document important pour votre déclaration de sinistre auprès de votre assureur.
Documenter les dommages pour préserver vos droits à indemnisation
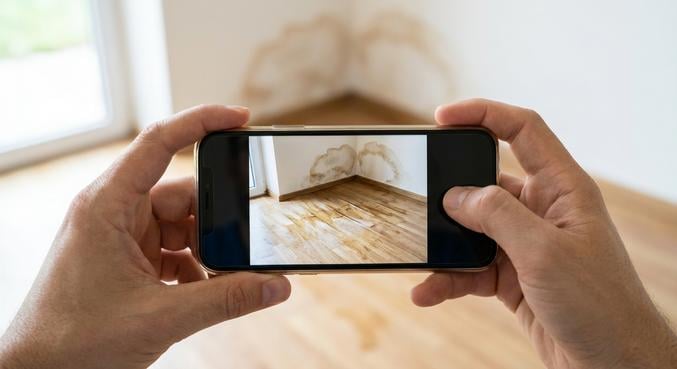
La documentation exhaustive des dégâts conditionne la qualité de votre indemnisation. Photographiez l’ensemble des dommages sous plusieurs angles avant toute intervention de nettoyage ou de réparation. Vos clichés doivent montrer clairement les sols, les murs, les plafonds touchés, ainsi que les meubles et équipements endommagés. Prenez également des vues d’ensemble permettant de situer l’étendue du sinistre dans chaque pièce affectée.
Conservez tous les justificatifs de valeur de vos biens endommagés. Les factures d’achat, garanties et certificats facilitent l’évaluation du montant de l’indemnisation par votre assureur. Cette préparation minutieuse accélère le traitement de votre dossier et limite les contestations possibles. Pour les biens de valeur importante, les photos datées avant le sinistre constituent des preuves complémentaires appréciables.
Le constat amiable de dégât des eaux représente un document administratif réglementé. Ce formulaire simplifie les échanges entre assureurs et permet l’application de la convention IRSI. Il doit être rempli conjointement avec le voisin responsable lorsque la fuite provient d’un autre logement. Chaque partie conserve un exemplaire et en transmet un à son assurance habitation dans les délais prévus au contrat.
Les informations indispensables pour votre déclaration de sinistre
Votre déclaration sinistre doit intervenir dans les cinq jours ouvrés suivant la découverte du dégât des eaux. Ce délai contractuel figure dans votre contrat d’assurance multirisque habitation. Le non-respect de cette obligation peut entraîner une réduction ou un refus d’indemnisation. Pour votre sécurité juridique, privilégiez toujours une déclaration par courrier recommandé avec accusé de réception ou via l’espace client en ligne de votre assureur.
Votre déclaration doit préciser plusieurs éléments factuels pour être recevable. Mentionnez la date et l’heure de découverte du sinistre, la nature des dommages constatés, l’origine présumée de la fuite si elle est identifiée, ainsi que les premières mesures prises pour limiter l’aggravation. Joignez systématiquement vos photographies et tout document attestant de l’origine du sinistre, comme un rapport de plombier ou un constat de voisinage.
Le rôle de l’expert mandaté par votre assurance
L’assureur mandate généralement un expert pour évaluer l’étendue des dommages et déterminer le montant indemnisation. Cette visite intervient quelques jours après votre déclaration sinistre assureur. Vous pouvez vous faire assister par un expert d’assuré si vous estimez que les dégâts sont importants ou complexes à évaluer. Ce professionnel indépendant défend vos intérêts et veille à la juste évaluation de votre préjudice.
Préparez la venue de l’expert en rassemblant tous vos justificatifs et en listant précisément les biens endommagés. N’effectuez aucun travaux de remise en état avant son passage, sauf en cas d’urgence absolue pour éviter l’aggravation. Dans cette situation, conservez les éléments détériorés et documentez abondamment les interventions d’urgence réalisées. Les factures de ces prestations pourront être prises en compte dans l’indemnisation.
Les démarches administratives selon votre situation
La nature de vos démarches varie selon votre statut d’occupant et l’origine de la fuite. Le locataire doit immédiatement informer son propriétaire du sinistre, même si sa responsabilité n’est pas engagée. Cette information s’effectue par courrier recommandé en complément de la déclaration à votre propre assurance habitation. Le propriétaire occupant contacte directement son assureur et engage les démarches auprès du voisin ou du syndic si nécessaire.
Dans les copropriétés, le syndic intervient lorsque la fuite provient des parties communes ou nécessite l’accès à des zones collectives. Informez le gestionnaire de l’immeuble par écrit en précisant la nature du sinistre et les dommages constatés. Le syndic coordonne alors l’intervention sur les équipements communs et facilite les contacts entre les différents occupants concernés. Cette démarche s’ajoute à votre déclaration personnelle auprès de votre contrat assurance habitation.
Gérer les relations avec le voisin responsable
Lorsque la fuite provient du logement voisin, établissez rapidement un dialogue courtois avec l’occupant concerné. La signature conjointe du constat amiable degat eaux simplifie considérablement les échanges entre vos assureurs respectifs. Ce document normalisé permet l’application de la convention IRSI entre compagnies d’assurance, qui organise le remboursement direct par votre propre assureur avant recours entre assureurs.
En cas de désaccord ou d’absence du voisin, faites constater les dégâts par un huissier de justice. Cette intervention garantit une preuve juridique opposable pour établir l’origine sinistre et les responsabilités. Les frais d’huissier peuvent être inclus dans votre demande d’indemnisation si la responsabilité du voisin est avérée. Conservez toujours une attitude constructive pour faciliter la résolution du litige et accélérer votre indemnisation degat eaux.
Les spécificités de la garantie dégâts des eaux
Votre contrat d’assurance multirisque habitation inclut généralement la garantie degats eaux dans ses garanties de base. Cette protection couvre les dommages causés par les fuites, ruptures ou débordements de canalisations. Elle s’applique aux installations fixes de distribution et d’évacuation d’eau, aux appareils raccordés, ainsi qu’aux infiltrations à travers les toitures et terrasses dans certaines conditions.
Certaines exclusions de garantie sont fréquemment prévues dans les contrats. L’usure progressive, le défaut d’entretien, les infiltrations par les façades ou les dégâts causés par les eaux de ruissellement extérieur ne sont pas systématiquement couverts. La vétusté des biens endommagés fait généralement l’objet d’un abattement sur le montant indemnisation. Pour votre sérénité, relisez attentivement votre contrat assurance habitation et ses conditions particulières avant la survenance de tout sinistre.
Les travaux de séchage et d’assèchement du logement
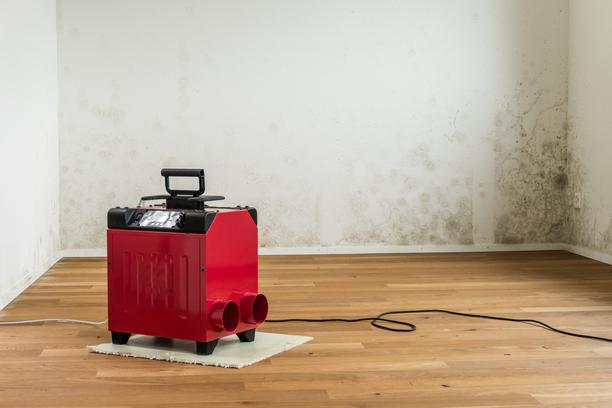
Le séchage complet du logement constitue une étape déterminante pour éviter les dommages secondaires. L’humidité résiduelle dans les matériaux favorise le développement de moisissures et la dégradation progressive des structures. Une entreprise spécialisée en assèchement dispose des équipements professionnels adaptés à chaque situation. Ces interventions techniques utilisent des déshumidificateurs industriels et des appareils de mesure d’humidité pour garantir un résultat optimal.
La durée du séchage varie selon l’étendue des dégâts et la nature des matériaux touchés. Un parquet massif nécessite plusieurs semaines d’assèchement progressif pour éviter les déformations irréversibles. Les plaques de plâtre fortement imbibées doivent souvent être remplacées plutôt que séchées. Un professionnel qualifié évalue précisément les besoins et adapte son intervention aux spécificités de votre logement. Cette approche méthodique préserve la qualité de votre patrimoine.
L’assureur prend généralement en charge les frais de séchage dans le cadre de votre garantie dégâts eaux. Ces prestations doivent être validées par l’expert avant leur mise en œuvre, sauf urgence caractérisée. Demandez systématiquement plusieurs devis pour comparer les solutions proposées et les tarifs pratiqués. Les professionnels sérieux établissent un diagnostic précis et proposent un calendrier d’intervention réaliste. Leur intervention conditionne la réussite des travaux de remise en état ultérieurs.
Traiter les murs, sols et plafonds endommagés
Les murs absorbent l’eau par capillarité et peuvent rester humides longtemps après le sinistre visible. L’injection de chaleur par des appareils spécialisés accélère l’évaporation de l’humidité contenue dans les matériaux poreux. Cette technique préserve les revêtements muraux lorsqu’ils ne sont pas trop dégradés. Pour les dommages importants, le remplacement des plaques de plâtre et des isolants imbibés s’impose pour garantir la salubrité du logement.
Un plafond imbibé présente des risques d’effondrement qui nécessitent une évaluation professionnelle rapide. Ne restez jamais sous un plafond visiblement déformé ou qui présente des traces d’eau importantes. Les entreprises de bâtiment qualifiées évaluent la structure et proposent les solutions de réfection adaptées. Dans certains cas, le remplacement complet du faux plafond est préférable à une réparation partielle pour garantir la sécurité et la durabilité.
Sauver ou remplacer un parquet gondolé
Un parquet gondolé peut parfois retrouver sa forme initiale après un séchage progressif et maîtrisé. Cette récupération concerne principalement les parquets massifs de qualité ayant subi une exposition limitée à l’eau. Le processus exige patience et surveillance constante de l’hygrométrie ambiante. Les professionnels du parquet utilisent des techniques de séchage par déshumidification lente pour limiter les tensions dans le bois.
Les parquets contrecollés ou stratifiés supportent moins bien l’humidité et nécessitent souvent un remplacement après un dégât des eaux important. Le gonflement des couches intermédiaires provoque des déformations irréversibles. Un artisan spécialisé évalue l’état réel du revêtement et vous conseille sur la faisabilité d’une restauration. Cette évaluation technique évite les dépenses inutiles dans des travaux de séchage sans garantie de résultat satisfaisant.
Organiser les travaux de remise en état après le sinistre
La coordination des différents corps de métier représente un défi organisationnel important après un dégât des eaux. Les interventions doivent respecter un ordre logique pour garantir la qualité du résultat final. Le séchage complet précède toujours les travaux de finition, sous peine de voir réapparaître rapidement des problèmes d’humidité. Un plombier certifié répare définitivement l’origine de la fuite avant toute remise en état des revêtements.
Obtenir plusieurs devis détaillés constitue une protection contre les pratiques abusives. Comparez les prestations proposées, les matériaux prévus et les délais d’exécution annoncés. Les professionnels qualifiés établissent des devis précis mentionnant chaque poste de dépense. Cette transparence vous permet de vérifier la cohérence des montants avec les dommages constatés et facilite les échanges avec votre assureur pour validation des travaux etat.
Ne commencez jamais les travaux définitifs avant l’accord formel de votre assurance. L’expert doit valider la nature et le montant des réparations prévues. Cette validation garantit votre indemnisation et évite les contestations ultérieures. Pour votre sécurité financière, privilégiez des artisans proposant des garanties décennale et biennale. Ces protections vous couvrent en cas de malfaçon ou de désordre apparaissant après la réception des travaux degat eaux.
Choisir des professionnels qualifiés pour intervenir
La sélection d’artisans compétents détermine la qualité de votre remise en état. Vérifiez systématiquement que les professionnels contactés disposent des assurances professionnelles obligatoires. Une entreprise sérieuse présente spontanément ses certifications et ses références clients. Les labels de qualification comme RGE ou Qualibat attestent d’un savoir-faire reconnu dans les métiers du bâtiment.
Les plateformes spécialisées facilitent la mise en relation avec des professionnels qualifiés de votre secteur. Ces services vérifient les certifications des artisans référencés et collectent les avis clients réels. Cette démarche vous fait gagner du temps dans un moment où le stress et l’urgence compliquent les recherches. Pour votre confiance, privilégiez les entreprises locales établies depuis plusieurs années et disposant d’une bonne réputation.
Anticiper les dommages cachés et les problèmes de moisissures
Les moisissures se développent rapidement dans les zones humides et mal ventilées. Leur apparition survient généralement entre 24 et 48 heures après le sinistre si le séchage n’est pas correctement effectué. Ces développements fongiques présentent des risques pour la santé des occupants et dégradent progressivement les matériaux. Un traitement antifongique professionnel s’impose dès la détection de traces suspectes sur les murs ou les plafonds.
Certains dommages restent invisibles immédiatement après le sinistre. L’eau peut s’infiltrer dans les cloisons, sous les revêtements de sol ou dans les isolants sans signe extérieur apparent. Ces infiltrations cachées provoquent des dégradations progressives découvertes parfois plusieurs mois après le dégât des eaux initial. Les appareils de détection d’humidité utilisés par les professionnels permettent de localiser ces zones à risque et d’adapter les interventions. Cette vigilance préserve la pérennité de votre logement et votre santé.